


Plazo: Tarjeta virtual
4,03.65K Reseñas
Detalles de la aplicación
- Versión
- 3.113.0
- Actualizado el
- Licencia
- Free
- Descargas
- 1.000.000+
- Desarrollador
- IDFinance Plazo, S.L.U.
- Categorías
- Finanzas
- Plataforma
- Android, iOS
Capturas de pantalla
 Análisis de AppCompare
Cuando en casa surge un gasto que no puede esperar al siguiente ingreso, tener una tarjeta a mano puede resultar útil; también puede hacer más difícil distinguir lo urgente de lo impulsivo. Al probar Plazo, me parece importante mirar ambas caras. Es una app financiera de IDFinance Plazo, S.L.U. pensada para gestionar desde el móvil una tarjeta de crédito online, no una herramienta para repartir dinero entre varios miembros de la familia. Esa diferencia cambia bastante la forma en que la recomendaría.
Una solución individual para gastos que aparecen en casa
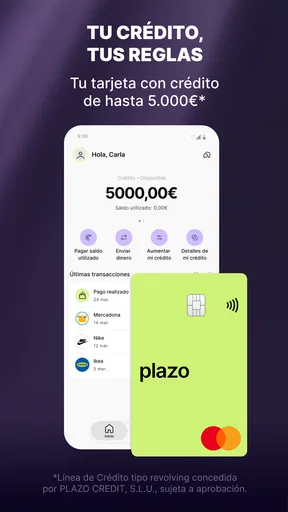
Imaginemos una reparación doméstica o una compra necesaria que aparece en mitad del mes. En esa situación, Plazo puede servir a quien necesita una opción de crédito digital y prefiere resolver el trámite desde el teléfono en lugar de empezar por una tarjeta bancaria tradicional. La app es gratuita y plantea una línea de crédito de hasta 5.000 euros, aunque eso no significa que cada persona vaya a recibir ese importe ni que deba utilizarlo por completo. Conviene entenderlo como un límite posible, no como dinero disponible garantizado.
En un hogar compartido, la utilidad más clara es indirecta: una persona titular puede usar su propia cuenta para atender un gasto común y luego acordar cómo se reparte el coste. No asumiría que la app incluye perfiles familiares, tarjetas para otras personas o un presupuesto compartido; nada de eso debería darse por hecho. Si la prioridad es que dos adultos vean y administren el mismo saldo desde sus propios accesos, una cuenta conjunta o una herramienta diseñada explícitamente para compartir gastos encaja mejor.
La diferencia respecto a una tarjeta de débito también importa. El débito suele estar limitado al dinero que ya hay en la cuenta; el crédito permite aplazar el impacto inmediato, pero crea una obligación posterior. Yo reservaría Plazo para necesidades puntuales que ya sé cómo voy a devolver, no para completar cada mes un presupuesto que no llega. Esa disciplina pesa más que la comodidad de solicitar desde el móvil.
Antes de solicitarla, separa la cuenta del resto del hogar
Empezar por una app no elimina la necesidad de revisar las condiciones. Antes de aceptar un crédito, leería con calma el coste total, los plazos de devolución, qué ocurre si se paga tarde y cómo se gestionan los pagos. También comprobaría qué importe se me ofrece realmente y si se ajusta a un gasto concreto. La cifra máxima que se anuncia no debe convertirse en una meta: pedir menos de lo que se puede devolver suele ser una decisión más prudente.
Para una familia, establecer límites antes de abrir la aplicación evita malentendidos. Si una persona es titular, la cuenta y la responsabilidad deben quedar claras: quién decide usar el crédito, qué gastos comunes se pueden cubrir y cómo se reembolsará la parte correspondiente. Es una conversación práctica, no una función que la app pueda sustituir. Si varias personas necesitan autorización propia o trazabilidad compartida, conviene resolverlo con un producto que ofrezca esas opciones de forma expresa.
También recomiendo no dejar la sesión abierta en un teléfono que usan varias personas. Aunque el dispositivo sea familiar, los datos financieros y las decisiones de crédito son personales. Mantener el acceso bajo control y evitar que alguien solicite o gestione algo en nombre del titular sin permiso es una precaución sencilla. No hace falta convertir la app en una herramienta doméstica común para que resulte útil en gastos del hogar.
Coordinar el gasto sin confundir quién debe qué
Una situación cotidiana ayuda a ver el mejor uso: se rompe un electrodoméstico imprescindible y una persona paga con su tarjeta, mientras la otra aporta su parte cuando cobra. En ese caso, la app puede cubrir el pago inmediato si la persona titular dispone de crédito y entiende las condiciones. Para que el acuerdo no dependa de la memoria, yo anotaría fuera de la app el importe compartido, la parte de cada quien y la fecha prevista para saldarla. Así se evita confundir el saldo de la tarjeta con el reparto interno del hogar.
Ese flujo tiene un límite importante: Plazo puede facilitar el acceso individual al crédito, pero la coordinación entre convivientes sigue siendo responsabilidad de las personas. Si el gasto se repite cada semana, usar crédito para adelantarlo puede ocultar que el presupuesto común necesita una revisión. En cambio, para un imprevisto aislado y con devolución prevista, la flexibilidad puede ser razonable. La clave es no convertir una herramienta de emergencia en una extensión permanente de los ingresos.
Frente a las alternativas habituales, la tarjeta de débito ofrece una barrera más natural contra gastar dinero que aún no se tiene, y una tarjeta de crédito bancaria puede interesar a quien ya compara condiciones, límites y servicios en su entidad. Plazo destaca por el enfoque móvil y el acceso online, pero no elegiría una opción solo por poder solicitarla desde el teléfono. Compararía primero el coste y la forma de pago con las alternativas disponibles para mi situación. Si el objetivo es compartir compras y saldos, una cuenta conjunta resulta más directa; si el objetivo es financiar un desembolso puntual, Plazo merece una revisión cuidadosa.
Edad, confianza y responsabilidad
La clasificación PEGI 3 indica una categoría de contenido apta para público general, pero no significa que un producto de crédito sea apropiado para menores. En casa, yo separaría con claridad la edad de clasificación de la responsabilidad financiera: solicitar o usar crédito corresponde a una persona adulta que pueda comprender las condiciones y asumir los pagos. No permitiría que un menor utilice la cuenta del titular ni tomaría la clasificación de la app como una autorización para hacerlo.
La confianza también se gestiona con conversaciones concretas. Si una compra se va a cargar a la tarjeta de una persona, todas las partes deberían saber quién es responsable de devolver el crédito y cuándo se espera la aportación de los demás. Evitaría compartir credenciales incluso entre familiares; compartir el objetivo del gasto no exige compartir el acceso a la cuenta. Esta separación protege tanto la privacidad como la claridad sobre quién tomó cada decisión.
La app tiene una media de 4,1 estrellas a partir de alrededor de 10.000 valoraciones y acumula más de un millón de instalaciones. Son señales de que muchas personas la han probado, pero no sustituyen una lectura personal de las condiciones ni garantizan que la experiencia sea igual para todos. La versión actual es la 3.100.0 y requiere Android 8.0 o posterior; si el móvil familiar es antiguo, comprobar la compatibilidad antes de depender de ella puede evitar problemas en el momento de un gasto urgente.
Qué revisaría antes de depender de Plazo
El recorrido práctico que recomiendo empieza por definir el gasto y la cantidad exacta que hace falta, en vez de solicitar crédito “por si acaso”. Después revisaría la propuesta disponible, el coste y el calendario de devolución, y confirmaría que el pago cabe en el presupuesto incluso si surge otro gasto doméstico. Por último, si el desembolso es compartido, dejaría acordado cómo se compensará al titular. Son pasos sencillos, pero ayudan a que la rapidez digital no se convierta en una decisión precipitada.
Otra consideración es el tipo de usuario. Plazo puede encajar con alguien que valora gestionar una solicitud de crédito desde el móvil y tiene un plan realista para devolver lo utilizado. No la recomendaría a quien busca una cuenta para toda la familia, necesita una tarjeta compartida o pretende cubrir de forma habitual un déficit mensual. Tampoco es la mejor elección para quien prefiere evitar por completo el crédito: en ese caso, una tarjeta de débito y un fondo para imprevistos ofrecen límites más fáciles de controlar.
Mi balance para un hogar
Mi impresión es que Plazo puede ser práctica como herramienta individual para un gasto puntual, siempre que la persona titular revise las condiciones y no confunda el límite disponible con capacidad de pago. Su valor está en acercar una opción de crédito al móvil; su principal fricción es la responsabilidad que acompaña a cualquier cantidad prestada, además de la necesidad de coordinar por separado los gastos compartidos.
La recomendaría a un adulto que necesita una alternativa digital y sabe cómo devolver lo que use. Para una familia, la usaría solo como una decisión personal que puede beneficiar a un gasto común, con acuerdos claros y sin compartir la cuenta. Si lo que se busca es administrar dinero entre varias personas, la opción más sensata es elegir un servicio diseñado para esa coordinación. La comodidad merece la pena únicamente cuando el plan de devolución está igual de claro que el gasto.
En conjunto, es una app financiera gratuita, con clasificación PEGI 3 y una propuesta centrada en el crédito online. La desarrolladora, IDFinance Plazo, S.L.U., la ofrece desde el 12 de mayo de 2021. Para mí, el criterio decisivo no es cuántas instalaciones tiene ni lo fácil que resulte empezar: es si el crédito resuelve un imprevisto concreto sin trasladar el problema al mes siguiente. Si esa respuesta es sí y las condiciones encajan, puede ser útil; si no, prefiero una alternativa que mantenga el gasto dentro del dinero ya disponible.
Ventajas
- Permite crear una tarjeta virtual para realizar compras en línea.
- Ofrece una alternativa para no compartir los datos de la tarjeta física.
- El control de los pagos desde el móvil facilita revisar los movimientos.
- Puede ser útil para separar las compras por Internet de otros gastos.
- La gestión digital evita tener que llevar otra tarjeta física.
Contras
- Necesitas conexión a Internet para consultar y gestionar la tarjeta.
- Su utilidad depende de que los comercios acepten el método de pago asociado.
- No reemplaza necesariamente una tarjeta física para compras presenciales.
- La disponibilidad de funciones puede variar según el país y la cuenta.
- Conviene revisar posibles comisiones
- límites y condiciones antes de usarla.
Preguntas frecuentes sobre Plazo: Tarjeta virtual
¿Qué es Plazo: Tarjeta virtual y cómo funciona?
Plazo es una aplicación financiera que permite gestionar una cuenta y utilizar una tarjeta virtual desde el móvil. Tras registrarte y completar las comprobaciones de identidad que solicite el servicio, puedes consultar la información disponible en tu cuenta y usar la tarjeta para pagos en comercios compatibles. Las funciones, condiciones y disponibilidad pueden variar según el país, así que conviene revisar los detalles mostrados en la app antes de solicitarla.
¿Es gratis descargar y usar Plazo: Tarjeta virtual?
Descargar la aplicación puede ser gratuito, pero eso no significa necesariamente que todos los servicios sean gratis. Algunas operaciones, retiradas, transferencias, cambios de divisa o servicios asociados a la tarjeta podrían tener límites o comisiones, según las condiciones vigentes y tu ubicación. Antes de usar una función, revisa las tarifas en la app y los documentos oficiales de Plazo; no te bases únicamente en la ausencia de un coste de descarga.
¿Qué necesito para abrir una cuenta y obtener una tarjeta virtual?
Normalmente, para registrarte en una aplicación financiera necesitas un dispositivo compatible, un número de teléfono o correo electrónico y datos personales verificables. Plazo también puede pedir documentación de identidad y comprobaciones adicionales para cumplir requisitos regulatorios. La aprobación no está garantizada y puede depender del país de residencia y de otros criterios. Consulta los requisitos actuales en la aplicación antes de iniciar el proceso.
¿Dónde puedo usar la tarjeta virtual de Plazo y es segura?
Una tarjeta virtual suele poder utilizarse para compras por internet y, si la tarjeta y el móvil lo permiten, para pagos sin contacto mediante una cartera digital compatible. La aceptación depende del comercio, el país y las funciones habilitadas para tu cuenta. Para protegerte, utiliza el bloqueo del dispositivo, no compartas códigos de acceso y revisa las operaciones con frecuencia. Consulta en Plazo qué controles de seguridad ofrece actualmente.
¿Plazo: Tarjeta virtual está disponible en mi país y qué debo comprobar antes de descargarla?
La disponibilidad de una aplicación financiera y de sus productos puede variar por país, y que aparezca en una tienda no garantiza que puedas abrir una cuenta desde tu ubicación. Antes de descargarla, comprueba que Plazo opere en tu región, que tu dispositivo sea compatible y que entiendes sus tarifas, límites, requisitos de identidad y condiciones de uso. También conviene confirmar quién presta el servicio y cómo contactar con atención al cliente.


